护城河中等,算不上宽:银行牌照是最硬的一层,优势主要在成本和规模,而非主导地位
展开全文
要关注的指标是贷款违约率、会员增长和净息差。
专有数据飞轮 · 中性: 6月时,向会员交叉销售更多产品还在起步阶段。第三季度每位会员平均持有1.56个产品,一年前为1.47;新增产品中51%由老会员开通,不过几乎不赚钱的加密账户抬高了这个数字。
监管与牌照 · 强: 2022年取得的银行牌照,让它能用比仓储授信更便宜的存款为贷款提供资金,并把贷款留在自己的资产负债表上。10月,牌照还让SoFi推出了面向消费者的代币化存款,SoFi称这在全国性银行中是首次。
实体资产与网络 · 窄: 几乎没有实体资产。它的网络是卖给其他金融科技公司的银行技术(Galileo、Technisys,现在加上Peach),支撑约1.4亿个账户:这是第二项、但范围较窄的优势;第三季度一家大客户迁走后,这部分收入下降24%。
信任与品牌 · 中性: 比纯线上金融科技公司强,比大银行弱:它没有大银行几十年积累的信任,而且金融产品高度同质化,客户为了稍高一点的利率就会转走。
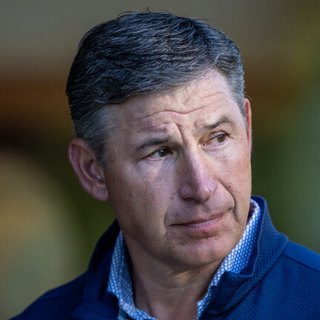
所有者兼经营者 · 中性: 不是创始人,但在关键时刻像所有者一样买入:2018年起任CEO的Anthony Noto,自2021年以来在公开市场买入SoFi股票52次(其中9次由他妻子买入),约290万股,大部分是在2022年12月以约$4.40买入。他没有在公开市场卖出,但在2024和2025年通过远期合约,以350万股锁定了$4,660万。他毕业于西点军校,曾联合执掌高盛的科技、媒体和电信投行业务,曾任NFL财务负责人和Twitter首席财务官。下一个检验:兑现2027年不再融资的承诺。